(来源:国泰基金微幸福)
 左右滑动查看更多
]article_adlist-->
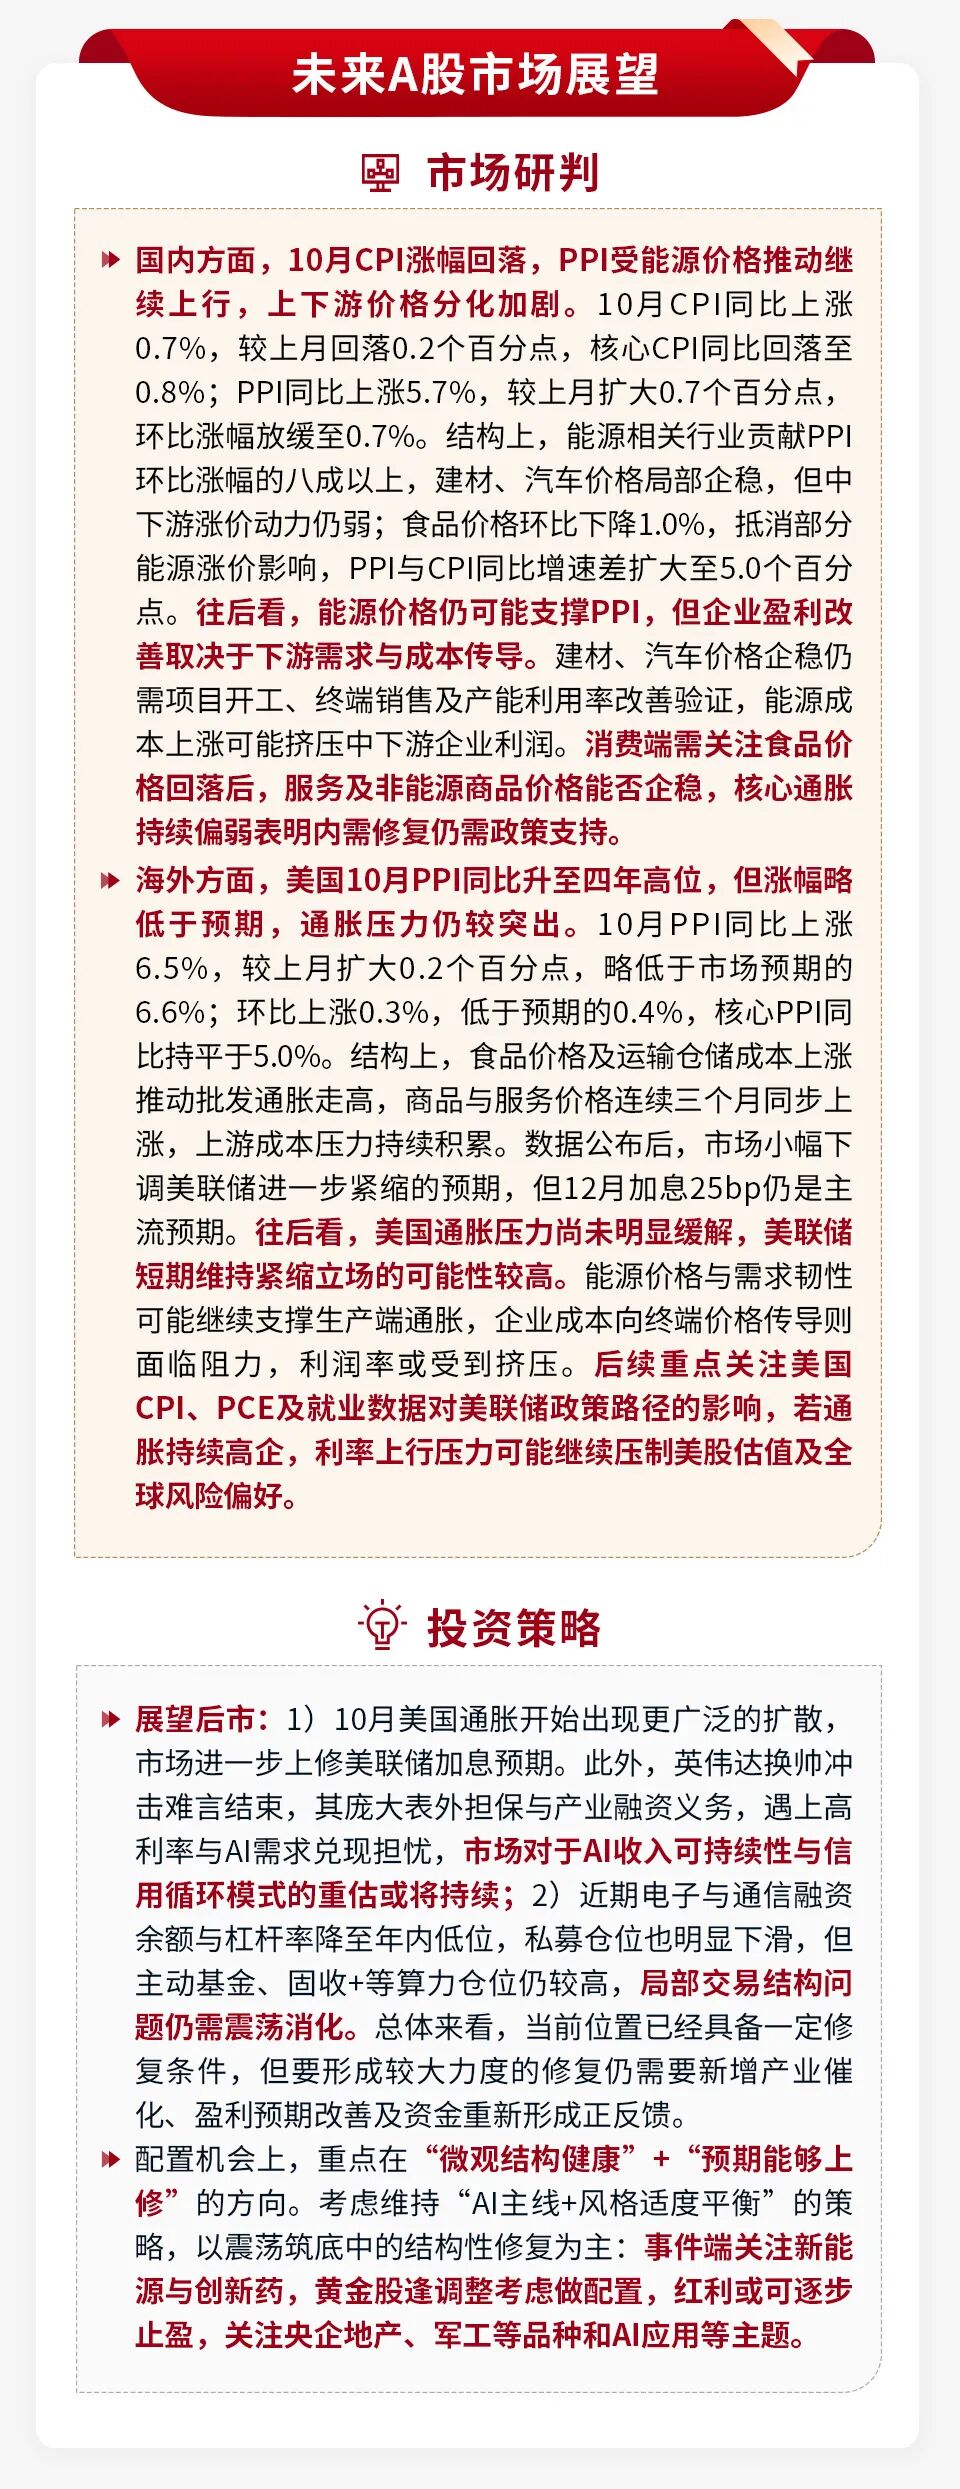
未来A股市场展望
市场研判
国内方面,10月CPI涨幅回落,PPI受能源价格推动继续上行,上下游价格分化加剧。10月CPI同比上涨0.7%,较上月回落0.2个百分点,核心CPI同比回落至0.8%;PPI同比上涨5.7%,较上月扩大0.7个百分点,环比涨幅放缓至0.7%。结构上,能源相关行业贡献PPI环比涨幅的八成以上,建材、汽车价格局部企稳,但中下游涨价动力仍弱;食品价格环比下降1.0%,抵消部分能源涨价影响,PPI与CPI同比增速差扩大至5.0个百分点。往后看,能源价格仍可能支撑PPI,但企业盈利改善取决于下游需求与成本传导。建材、汽车价格企稳仍需项目开工、终端销售及产能利用率改善验证,能源成本上涨可能挤压中下游企业利润。消费端需关注食品价格回落后,服务及非能源商品价格能否企稳,核心通胀持续偏弱表明内需修复仍需政策支持。
海外方面,美国10月PPI同比升至四年高位,但涨幅略低于预期,通胀压力仍较突出。10月PPI同比上涨6.5%,较上月扩大0.2个百分点,略低于市场预期的6.6%;环比上涨0.3%,低于预期的0.4%,核心PPI同比持平于5.0%。结构上,食品价格及运输仓储成本上涨推动批发通胀走高,商品与服务价格连续三个月同步上涨,上游成本压力持续积累。数据公布后,市场小幅下调美联储进一步紧缩的预期,但12月加息25bp仍是主流预期。往后看,美国通胀压力尚未明显缓解,美联储短期维持紧缩立场的可能性较高。能源价格与需求韧性可能继续支撑生产端通胀,企业成本向终端价格传导则面临阻力,利润率或受到挤压。后续重点关注美国CPI、PCE及就业数据对美联储政策路径的影响,若通胀持续高企,利率上行压力可能继续压制美股估值及全球风险偏好。
投资策略
展望后市:1)10月美国通胀开始出现更广泛的扩散,市场进一步上修美联储加息预期。此外,英伟达换帅冲击难言结束,其庞大表外担保与产业融资义务,遇上高利率与AI需求兑现担忧,市场对于AI收入可持续性与信用循环模式的重估或将持续;2)近期电子与通信融资余额与杠杆率降至年内低位,私募仓位也明显下滑,但主动基金、固收+等算力仓位仍较高,局部交易结构问题仍需震荡消化。总体来看,当前位置已经具备一定修复条件,但要形成较大力度的修复仍需要新增产业催化、盈利预期改善及资金重新形成正反馈。
配置机会上,重点在“微观结构健康”+“预期能够上修”的方向。考虑维持“AI主线+风格适度平衡”的策略,以震荡筑底中的结构性修复为主:事件端关注新能源与创新药,黄金股逢调整考虑做配置,红利或可逐步止盈,关注央企地产、军工等品种和AI应用等主题。
 海量资讯、精准解读,尽在新浪财经APP
永华配资提示:文章来自网络,不代表本站观点。